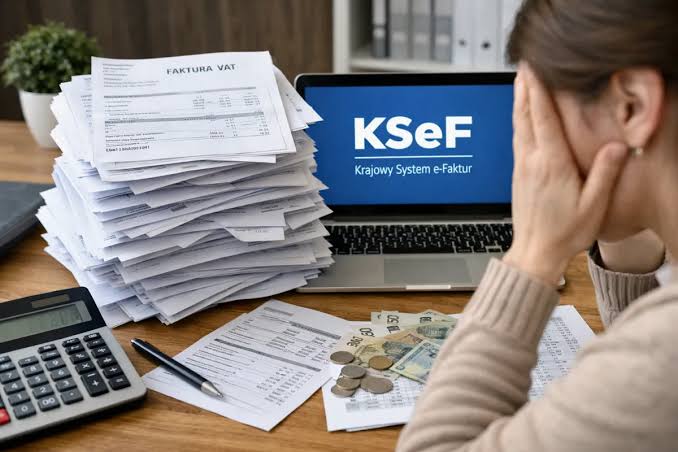
W wielu biurach rachunkowych można spotkać klienta, który przez większą część miesiąca nie przesyła ani jednej faktury. Dokumenty pojawiają się dopiero pod koniec miesiąca – czasem w wiadomości e-mail, czasem w kilku załącznikach, a czasem w dobrze znanej księgowym reklamówce. Problem nie polega jednak wyłącznie na bałaganie w dokumentach. To przede wszystkim źle ustawiony proces współpracy.
W 2026 r. temat stał się jeszcze ważniejszy za sprawą KSeF. Od 1 lutego 2026 r. obowiązek odbierania faktur za pośrednictwem systemu objął przedsiębiorców, a obowiązek wystawiania faktur jest wdrażany etapami. Dla większości podatników rozpoczął się 1 kwietnia 2026 r.
Czytaj więcej – w artykule:
- dlaczego klient odkłada faktury do ostatniej chwili,
- jak biuro rachunkowe może zmienić jego nawyki bez niepotrzebnego konfliktu,
- czy KSeF rozwiązuje problem „reklamówki z fakturami”,
- gdzie kończy się odpowiedzialność księgowego, a zaczyna odpowiedzialność przedsiębiorcy,
- jak stworzyć prosty regulamin przekazywania dokumentów,
- jak automatyzacja może ograniczyć comiesięczne „polowanie na faktury”.
Spis treści
- Dlaczego klient nadal przynosi faktury w reklamówce?
- KSeF nie wychowa klienta za księgowego
- Najpierw zasady, potem przypomnienia
- Księgowy nie powinien być sekretarzem przedsiębiorcy
- Jak wprowadzić klienta w nowy rytm pracy?
- Co zrobić z klientem, który mimo wszystko nie współpracuje?
- Najważniejsza zmiana zaczyna się od procesu
Dlaczego klient nadal przynosi faktury w reklamówce?
„Zbieracz faktur” rzadko uważa, że robi coś niewłaściwego. Z jego perspektywy dokument jest przecież dostarczony. Skoro księgowa zaksięgowała faktury z poprzedniego miesiąca, przedsiębiorca zakłada, że podobnie będzie następnym razem.
Problem polega na tym, że klient patrzy na dokumenty z perspektywy swojej działalności, a biuro rachunkowe – z perspektywy procesu księgowego, podatkowego i terminów.
Najczęstsze przyczyny odkładania dokumentów to:
- brak jasno określonego terminu przekazywania dokumentów,
- przekonanie, że „księgowa i tak wszystko znajdzie”,
- brak jednego miejsca do przesyłania faktur,
- przyzwyczajenie do papierowej dokumentacji,
- brak wiedzy o konsekwencjach opóźnień,
- traktowanie księgowości jako usługi wykonywanej dopiero pod koniec miesiąca.
W praktyce oznacza to, że problemu nie należy zaczynać od pytania: „Dlaczego znowu przyniósł pan faktury tak późno?”. Lepsze pytanie brzmi: „Jak powinien wyglądać proces, żeby tych faktur nie trzeba było zbierać przez cały miesiąc?”
To zasadnicza różnica. Pierwsze pytanie prowadzi do konfliktu. Drugie – do zmiany organizacji pracy.
KSeF nie wychowa klienta za księgowego
KSeF zmienia sposób obiegu części dokumentów, ale nie oznacza, że przedsiębiorca może całkowicie przestać interesować się dokumentacją.
Od 1 lutego 2026 r. odbieranie faktur w KSeF jest obowiązkowe. Z kolei obowiązek wystawiania faktur został rozłożony na etapy. Od 1 kwietnia 2026 r. obejmuje zasadniczo pozostałych przedsiębiorców, z wyjątkiem m.in. najmniejszych podatników korzystających z czasowego limitu 10 tys. zł brutto miesięcznej sprzedaży dokumentowanej fakturami. Dla tej grupy obowiązek wystawiania faktur w KSeF został przesunięty na 1 stycznia 2027 r.
KSeF może więc ograniczyć liczbę sytuacji, w których klient musi fizycznie dostarczyć księgowemu fakturę zakupu. Nie oznacza jednak, że automatycznie znika problem odpowiedzialności za dokumenty.
Przedsiębiorca nadal powinien wiedzieć:
- jakie zakupy dotyczą działalności,
- które faktury wymagają dodatkowego opisu,
- które wydatki są związane z konkretnym projektem lub samochodem,
- czy faktura dotyczy firmy, czy wydatku prywatnego,
- czy dokument wymaga dodatkowych informacji dla księgowości,
- jakie dokumenty znajdują się poza KSeF.
Co więcej, biuro rachunkowe może otrzymywać faktury klienta bezpośrednio z systemu, jeżeli otrzyma odpowiednie uprawnienia. Ministerstwo Finansów wskazuje, że biuro rachunkowe może zostać wskazane jako podmiot uprawniony do korzystania z KSeF, a do pobierania lub wystawiania faktur dla konkretnego klienta konieczna jest autoryzacja w kontekście jego NIP.
To otwiera przed biurami rachunkowymi możliwość stworzenia znacznie bardziej automatycznego obiegu dokumentów.
Najpierw zasady, potem przypomnienia
Największym błędem biura rachunkowego jest ciągłe przypominanie klientowi o fakturach bez określenia jasnych zasad.
Jeżeli księgowa 15. dnia miesiąca wysyła wiadomość: „Proszę o faktury”, a 18. dnia kolejną: „Nadal czekamy na dokumenty”, to biuro w praktyce bierze na siebie rolę kontrolera klienta.
Znacznie skuteczniejszy jest prosty standard współpracy.
Przedsiębiorca powinien otrzymać informację:
- gdzie przesyła dokumenty,
- do kiedy należy je przekazywać,
- jakie dokumenty są wymagane,
- które dokumenty pobiera biuro automatycznie,
- jakie dokumenty klient musi dostarczyć sam,
- co dzieje się w przypadku przekazania dokumentów po terminie.
Taki regulamin warto przekazać klientowi już przy rozpoczęciu współpracy, a następnie przypomnieć go przy wdrażaniu KSeF.
Kluczowe jest także rozdzielenie dwóch pojęć: „faktura jest w KSeF” oraz „biuro ma wszystkie informacje potrzebne do prawidłowego ujęcia wydatku”. To nie zawsze jest to samo.
Księgowy nie powinien być sekretarzem przedsiębiorcy
Jednym z najczęstszych problemów w relacji biuro–klient jest stopniowe przesuwanie odpowiedzialności za organizację dokumentów na księgowego.
Najpierw księgowy przypomina o fakturach. Później pyta o brakujące dokumenty. Następnie ustala, czy wydatek dotyczył działalności. W końcu kontaktuje się z kontrahentami klienta.
W pewnym momencie usługa księgowa zaczyna przypominać administracyjne zarządzanie firmą klienta.
To może być osobno wyceniona usługa, ale nie powinno odbywać się przypadkiem.
Dlatego biuro powinno określić, za co odpowiada:
- pobieranie faktur z KSeF,
- księgowanie dokumentów,
- kontrolę formalną dokumentów,
- przygotowanie deklaracji,
- przypominanie o brakujących dokumentach w określonym zakresie.
Natomiast klient powinien odpowiadać za przekazanie informacji, których system nie dostarczy automatycznie, oraz za potwierdzenie biznesowego charakteru określonych wydatków.
Takie rozgraniczenie nie jest „przerzucaniem odpowiedzialności”. Jest elementem profesjonalnego procesu obsługi.
Jak wprowadzić klienta w nowy rytm pracy?
Zmiana przyzwyczajeń nie musi oznaczać wielkiej rewolucji. Najlepiej zacząć od jednej zasady: dokument trafia do systemu możliwie szybko po jego otrzymaniu.
W przypadku faktur znajdujących się w KSeF można dążyć do automatycznego pobierania dokumentów przez oprogramowanie księgowe. Ministerstwo Finansów wskazuje również na możliwość korzystania z narzędzi zintegrowanych z KSeF oraz bezpłatnych aplikacji, w tym Aplikacji Podatnika KSeF, aplikacji mobilnej i e-mikrofirmy.
Warto więc zbudować prosty model:
KSeF → automatyczne pobranie → weryfikacja → księgowanie → lista braków → kontakt z klientem.
Zamiast:
klient → reklamówka → skanowanie → pytania → poszukiwanie faktur → księgowanie po terminie.
Dobrym rozwiązaniem jest również ustalenie stałego dnia zamknięcia dokumentacji, np. 5. lub 7. dnia miesiąca. Nie chodzi o to, aby przedsiębiorca dostarczył absolutnie każdy dokument właśnie tego dnia, lecz aby wiedział, kiedy rozpoczyna się proces zamykania poprzedniego miesiąca.
Pomaga także automatyczna wiadomość z listą braków. Powinna być konkretna: „Brakuje faktury za usługę X”, a nie ogólne: „Prosimy o dosłanie dokumentów”.
Co zrobić z klientem, który mimo wszystko nie współpracuje?
Nie każdego klienta da się zmienić jednym e-mailem. Jeżeli przedsiębiorca przez wiele miesięcy dostarcza dokumenty 19. dnia miesiąca, prawdopodobnie jest to jego utrwalony sposób pracy.
W takiej sytuacji potrzebne są trzy elementy: komunikacja, konsekwencja i mierzalny standard.
Najpierw warto wyjaśnić klientowi, dlaczego terminowe przekazywanie informacji jest istotne. Następnie trzeba ustalić konkretną procedurę. Na końcu należy jej przestrzegać.
Może ona wyglądać następująco:
- dokumenty przekazywane są na bieżąco,
- faktury z KSeF pobiera biuro zgodnie z ustalonym procesem,
- dokumenty spoza KSeF klient przesyła do określonego miejsca,
- do ustalonego dnia klient uzupełnia listę braków,
- po terminie biuro księguje dokumenty zgodnie z możliwościami organizacyjnymi i warunkami umowy,
- dodatkowa praca administracyjna może być rozliczana jako osobna usługa.
To ostatnie rozwiązanie jest szczególnie ważne z biznesowego punktu widzenia. Jeżeli klient wymaga od księgowego ciągłego ręcznego przypominania, wyszukiwania dokumentów i dodatkowych kontaktów, biuro powinno wiedzieć, ile czasu rzeczywiście poświęca na tę obsługę.
Najważniejsza zmiana zaczyna się od procesu
Klient „zbieracz” nie zawsze jest trudnym klientem. Często jest po prostu klientem, którego nikt wcześniej nie nauczył właściwego obiegu dokumentów.
W 2026 r. biura rachunkowe mają jednak znacznie więcej możliwości automatyzacji. KSeF został zaprojektowany jako system wystawiania, przesyłania, odbierania i przechowywania faktur ustrukturyzowanych. Faktury są przechowywane w systemie przez 10 lat.
To oznacza, że rola księgowego może przesuwać się z ręcznego „zbierania papierów” w stronę kontroli danych, wyjątków i jakości informacji.
Największą zmianą nie będzie więc samo zastąpienie papierowej faktury elektroniczną. Prawdziwa zmiana polega na przejściu z modelu „klient dostarcza dokumenty, księgowy je przepisuje” do modelu „system zbiera dokumenty, a księgowy kontroluje proces”.
I właśnie tutaj znajduje się odpowiedź na problem reklamówki z fakturami. Nie trzeba wychowywać klienta poprzez kolejne ponaglenia. Trzeba zaprojektować proces, w którym przynoszenie całej dokumentacji raz w miesiącu przestaje być najwygodniejszym rozwiązaniem.
KSeF może w tym pomóc, ale nie zastąpi zasad współpracy. To biuro rachunkowe powinno zdecydować, jak wykorzysta nowe narzędzia, a przedsiębiorca musi wiedzieć, jakie obowiązki pozostają po jego stronie.
W praktyce najlepszym „wychowaniem” klienta nie jest więc więcej przypomnień. Jest nim dobrze zaprojektowany proces, jasny podział odpowiedzialności i konsekwentne egzekwowanie ustalonych zasad.